今年環球市場可謂波瀾壯闊、起伏不斷。在這股浪潮之中,挑戰固然不少,但同時亦孕育出不少值得投資者發掘的新機遇。本文整理是次研討會的重點,與大家分享我們對宏觀環境、各類資產及投資組合配置的最新看法。
整體而言,以下是我們對市場的觀望:
- 市場告別「全球皆升」,分化成為新常態
- 形勢轉變:貨幣政策由寬鬆走向收緊
- 股票市場:基本面依然強勁,估值吸引力下降
- 美國經濟:較預期強韌,過熱風險大於失速
- 資產配置
1. 市場告別「全球皆升」,分化成為新常態
回顧去年,市場幾乎是「買甚麼都升」:股票表現亮麗,債券和黃金亦同樣錄得升幅。然而踏入今年,單純「躺平」持有、坐享升幅的情況已明顯減少。
不同市場之間的表現出現明顯分化。過去一兩年受惠於人工智能(AI)浪潮、發展較快或升幅較急的板塊,全球各大市場今年開始呈現放緩跡象。
各大資產表現分化:以港元計算的回報
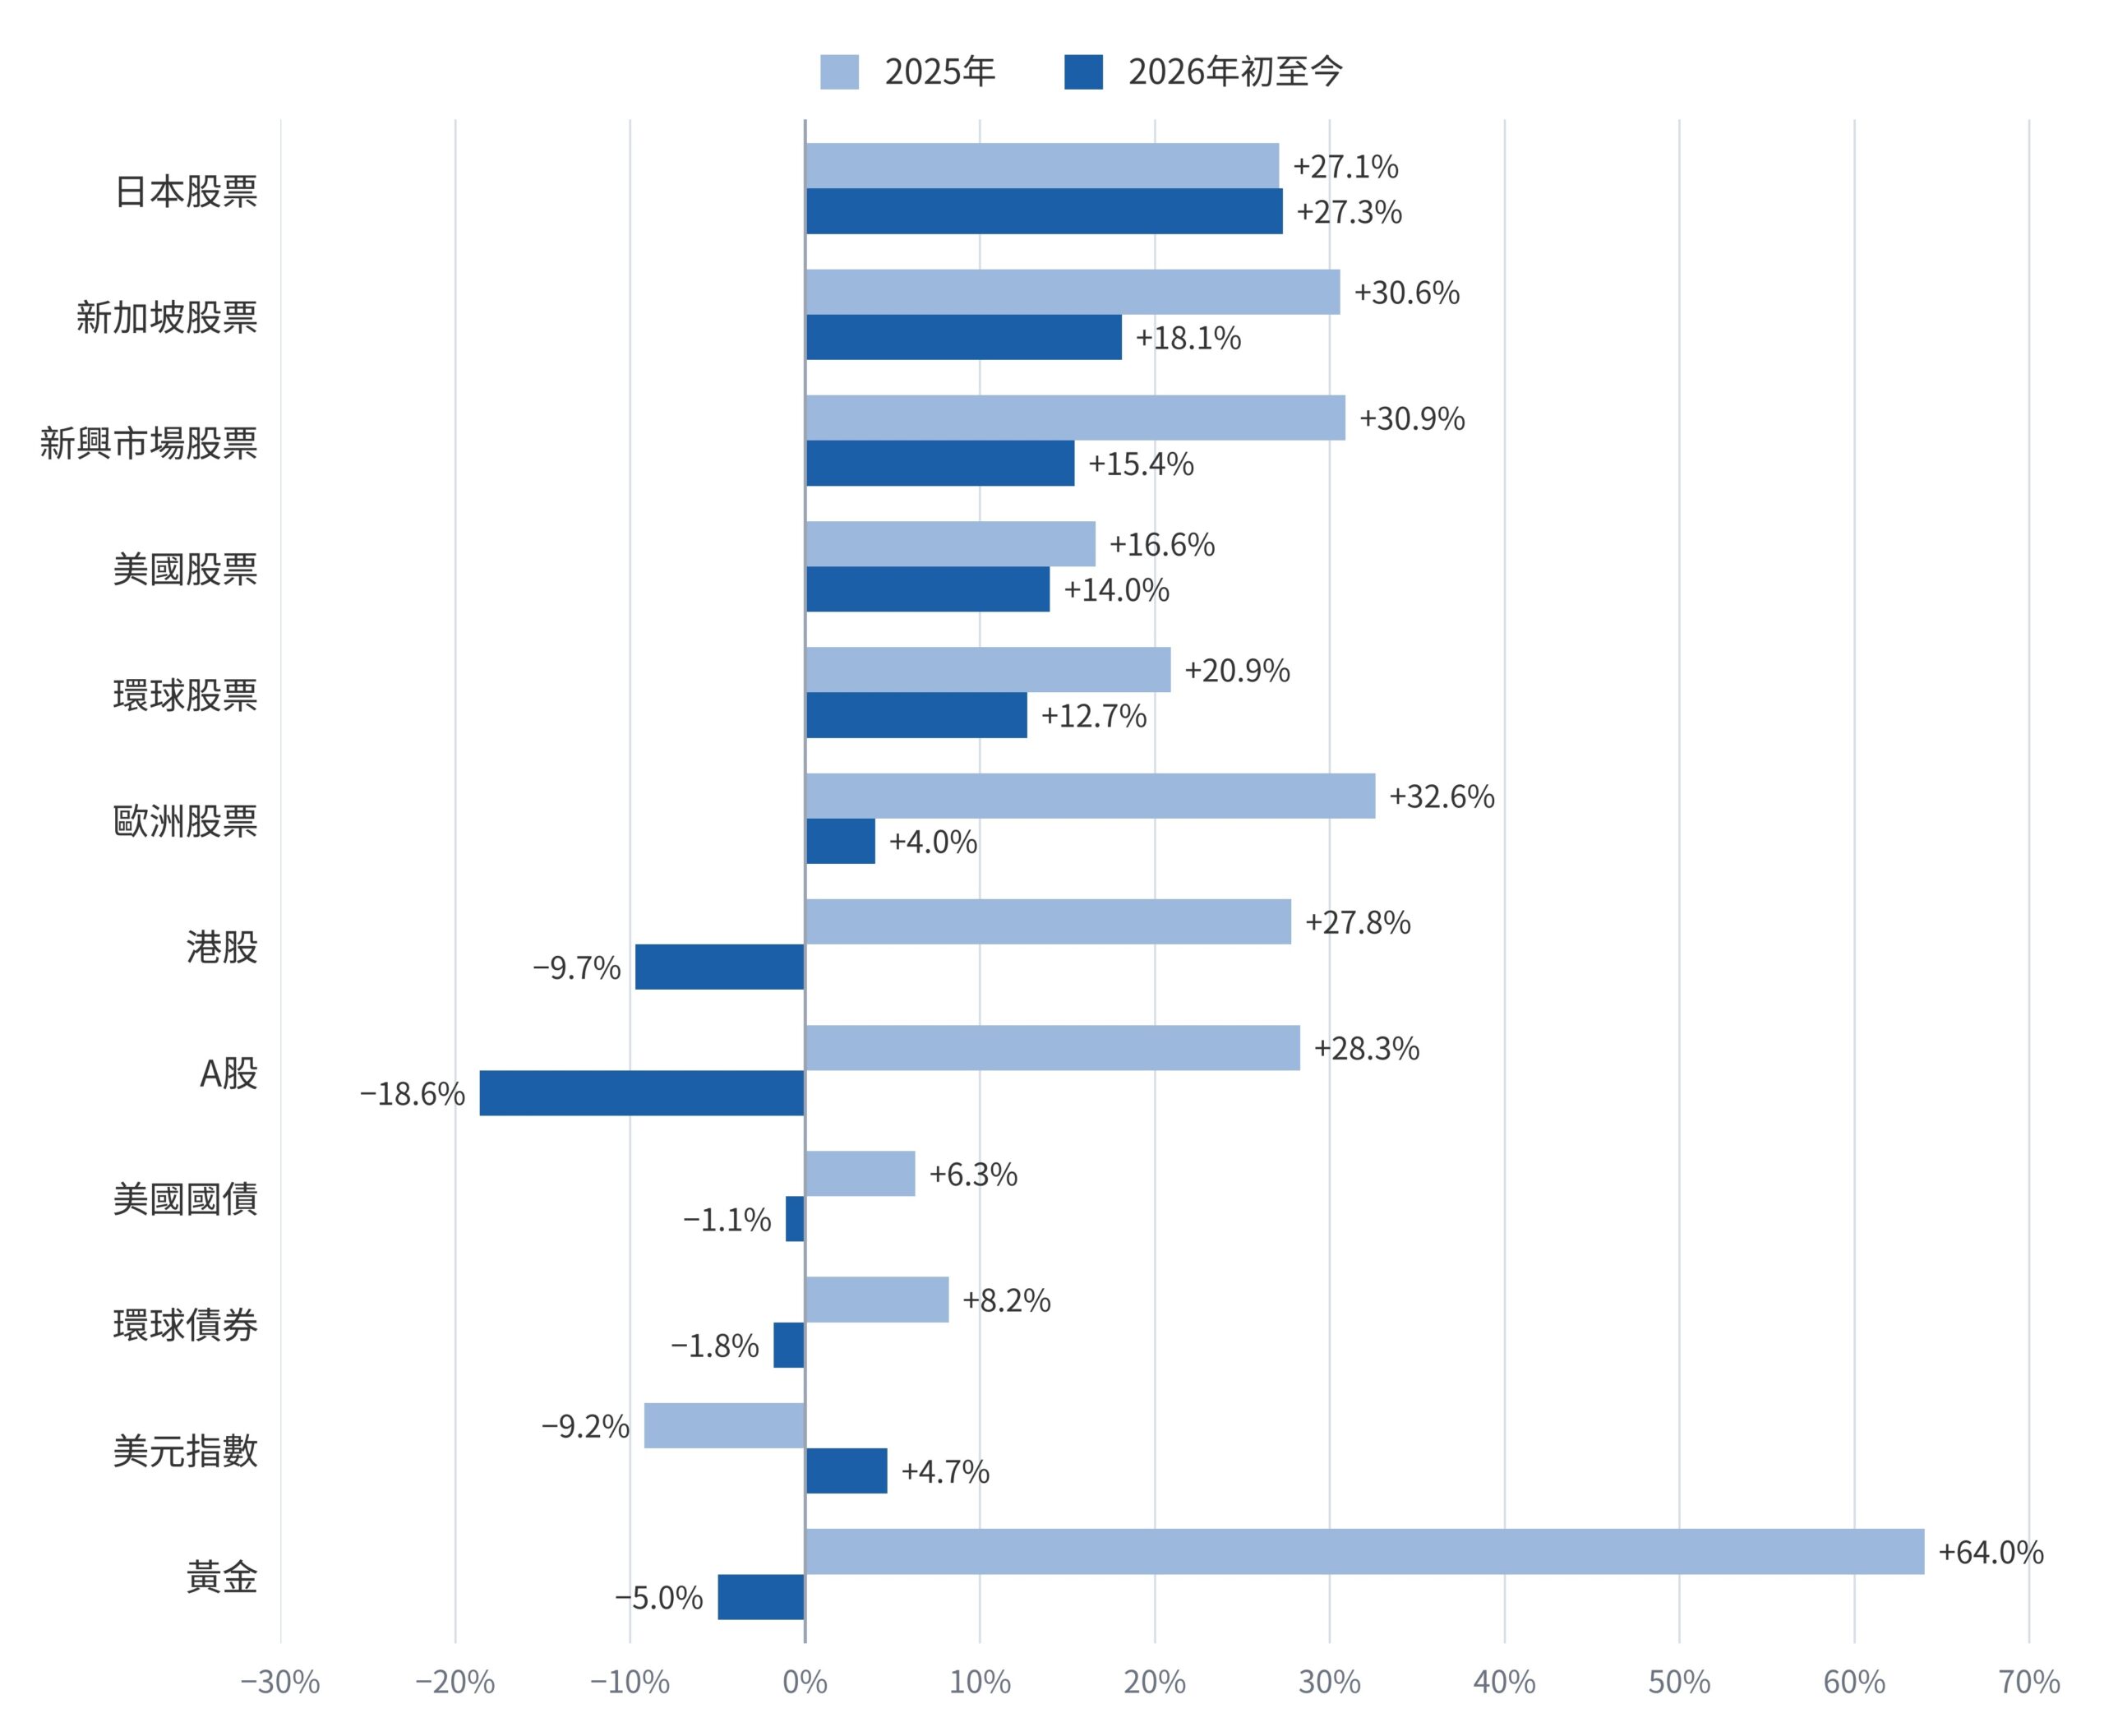
資料來源:彭博,截至2026年10月29日。以港元計算的回報;股票指數為價格回報(不含股息),債券為總回報指數,黃金為GLD總回報。中國A股以MSCI中國指數計算;美元指數為DXY。2025年為全年;年初至今為2026年1月1日至10月29日。過往表現並不預示未來回報。
2. 形勢轉變:貨幣政策由寬鬆走向收緊
要理解今年市場的轉變,不妨先回到年初。當時整體宏觀及市場環境對風險資產相當有利,主要有兩個原因:
- 貨幣政策偏向寬鬆,市場普遍預期聯儲局會繼續減息,流動性持續充裕;
- AI盈利前景樂觀,而不少利好因素仍未在估值中體現。
這情況在多個市場均可見到,包括科技成分較重的日本日經指數、新興市場(目前約一半比重來自台灣及南韓市場),以及投資者熟悉的美股。因此,年初的市場氣氛普遍認為仍可積極「進攻」。若以足球作比喻,便是可以採取較主動、打三個前鋒4-3-3的陣勢。
時至今日,從宏觀角度觀察,利率環境已截然不同。
回想年初,市場預期年內減息兩次;如今聯儲局9月份已經加息一次,市場預期年底前的議息會議或會再加息兩次。簡而言之,貨幣政策環境已由相對寬鬆轉向相對緊縮。
與此同時,不少企業盈利增長的預期已在價格上有所反映。綜合而言,與年初相比,市場已由較適合進攻、可採取較進取策略的狀態,轉為在種種挑戰下需要攻守兼顧的狀態。再以足球作比喻,現時可能更適合打4-4-2、更加平衡的陣勢。
3. 股票市場:基本面依然強勁,估值吸引力下降
我們對股票市場的基本面仍然充滿信心。AI相關盈利依然非常強勁,各大科技企業的資本開支(CapEx)維持在高水平。今年前三個季度,分析師不斷上調對這些企業的盈利預期。
然而,股票估值吸引力已不及年初。此外,市場高度集中,升勢依賴同一批少數科技股帶動,存在集中風險。這意味著只需一點風吹草動(例如新AI模型面世,或AI資本開支令人失望),股市便可能出現波動,而近幾星期我們已目睹這種情況。因此,我們將股票的估值評估調整至「中性」。
4. 美國經濟:較預期強韌,過熱風險大於失速
今年其中一個令人意外的發展,是美國經濟表現較預期強韌。這亦解釋了聯儲局為何敢於收緊政策——聯儲局認為,經濟目前面對的最大風險是過熱,而非失速。
不過,市場預期可能過於急進。投資者普遍假設加息對各大產業影響相約,較少關注人加息能否左右AI投資。大型科技企業獲市場看重,利率稍為上升對其融資成本影響輕微。若然如此,收緊政策的壓力將不成比例地落在置業人士、小型企業及消費者身上。屆時風險反而可能在於聯儲局收緊過度,令經濟急速降溫,最終迫使利率走向相反方向。
5. 美國經濟:較預期強韌,過熱風險大於失速
綜合上述宏觀分析,我們對多元資產組合內各類資產的看法如下:
環球股票:由「增持」下調至「中性」
在年初及上次研討會時,我們認為股票仍值得增持,可採取較進取的配置。現時我們將立場調整為中性,接近指數基準比重配置股票,而非額外增持。
政府債券:估值合理,具一定吸引力
政府債券的孳息已回升至較合理的水平。若未來12至18個月經濟週期出現轉向,現時的政府債券孳息具相當吸引力。因此,我們將其估值評為合理。
10年期美國國債:按孳息率變化劃分的12個月回報
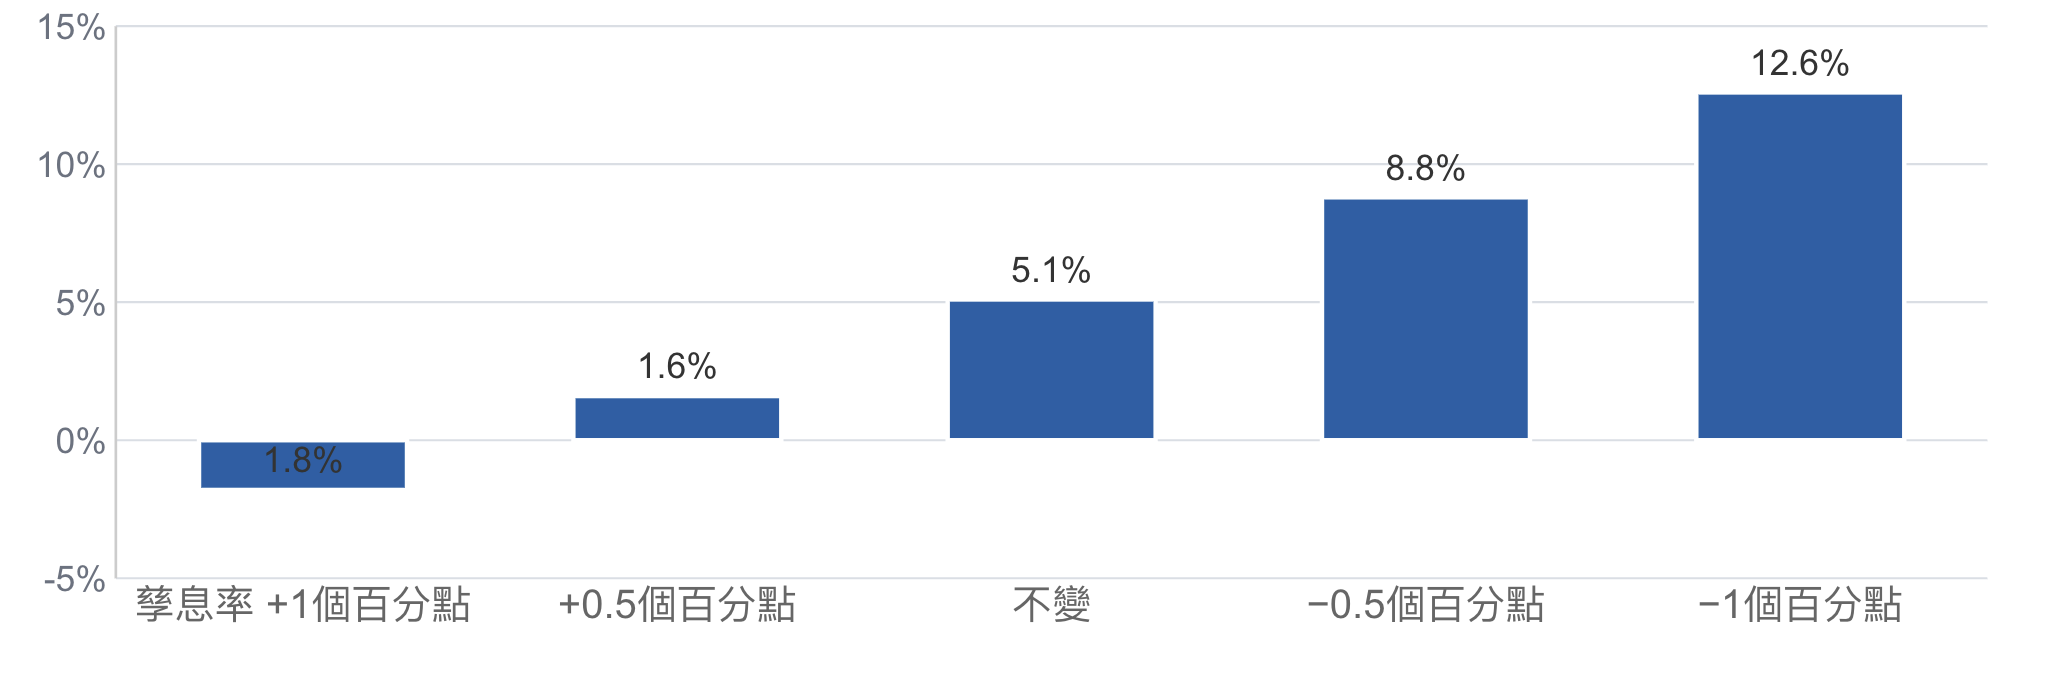
僅供說明,並非預測。以10年期國債孳息率5.10%計算(FRED DGS10,2026年10月15日),持有12個月,孳息率曲線平行移動,票息不作再投資,不計滾動收益。過往表現並不預示未來回報。
企業債券:估值偏高,適量配置
企業債券一般能為投資者提供較政府債券更高的孳息。然而,我們認為現時企業債券估值偏高。今年儘管環球宏觀環境困難重重,企業債券與政府債券之間的息差並未明顯擴闊。
這一方面反映市場至少由年初至9月期間,並未對企業償債能力出現重大憂慮,對整體宏觀而言屬正面訊號;但另一方面,對於純粹投資企業債券或在組合中調整相關配置的投資者而言,息差窄反映其估值相對偏高,尤其接近經濟週期尾聲時,謹慎考慮適量配置。
重點總結
- 市場由去年「普漲」走向今年「分化」,單純被動持有難以複製去年的回報。
- 貨幣政策由年初預期的減息,轉為加息及相對緊縮的環境。
- AI盈利基本面依然強勁,但不少利好已反映於股價,加上市場高度集中,估值吸引力下降。
- 美國經濟較預期強韌,聯儲局視過熱為主要風險;但加息對AI投資影響有限,壓力或落在家庭及小企業身上,聯儲局收緊過度的風險值得留意。
- 配置策略由「進攻」轉向「平衡」:環球股票下調至中性;政府債券估值合理。
如有任何問題或需要協助,請隨時通過電郵或WhatsApp +852-5716-2416 聯繫我們的理財顧問團隊。
請注意過往表現並不代表未來結果。投資涉及風險,包括可能損失投資本金。 投資組合及/或投資組合中的成分基金可能無法實現其投資目標。 任何過去的表現、預期、預測或結果模擬並不一定代表任何投資的未來或可能的表現。投資者在投資前應仔細考慮投資目標、風險、費用和開支。成分基金內的一些風險包括流動性風險(資產出售困難)、利率風險(影響市場價值的利率變化)、市場風險(市場整體變化帶來的潛在損失)、信用風險(債務違約風險)和基金管理風險(成分基金經理的投資策略未按計劃發揮作用的可能性)。部分成分基金亦可能使用衍生工具。 在做出任何投資決定之前,你應該了解相關風險並願意承擔風險。本網站中的資訊僅供參考。本資訊中包含的資料和意見,是從撰寫本文時被視為可靠的來源所獲得,但Syfe並不代表及保證當中的充分性、完整性、準確性或及時性。意見和估算如有更改,恕不另行通知。Syfe不提供法律、稅務或會計建議。Syfe Hong Kong Limited (“Syfe”)(中央編號: BRQ741)持有由香港證券及期貨事務監察委員會(「證監會」)發出的第 1 類(證券交易)、第 4 類(就證券提供意見)及第 9 類(提供資產管理)牌照,可從事相關的投資活動。版權所有 © Syfe Hong Kong Limited。Syfe 保留所有權利。本材料為專屬材料,未經 Syfe 事先書面許可,不得以任何形式複製、轉讓或分發。材料按「原樣」提供,不提供任何保證。